理想最近有点烦。
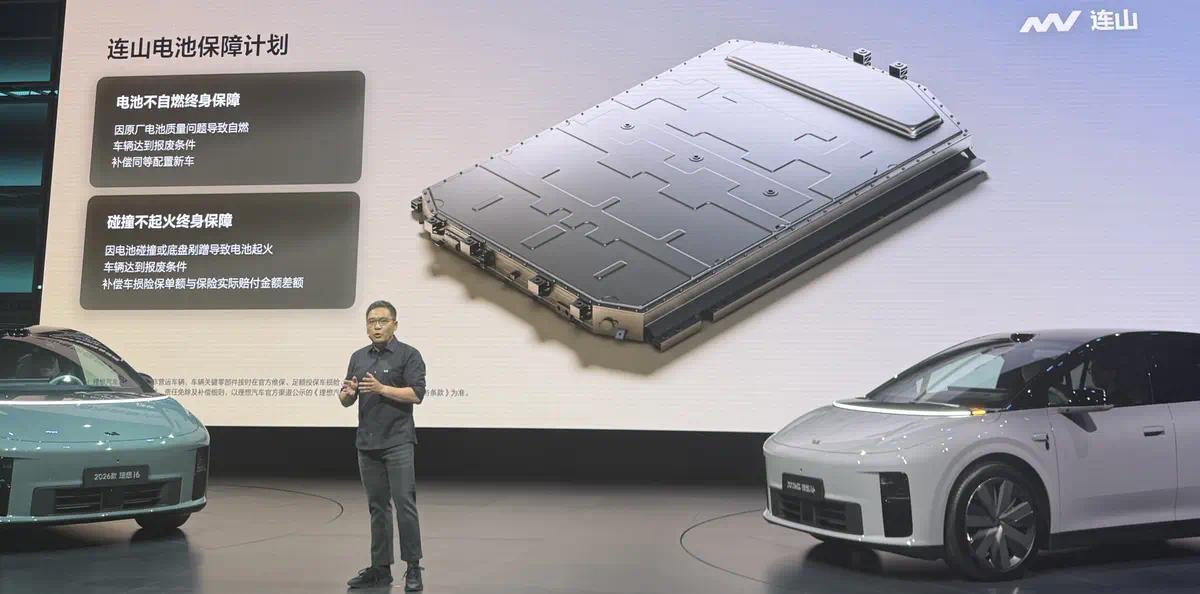
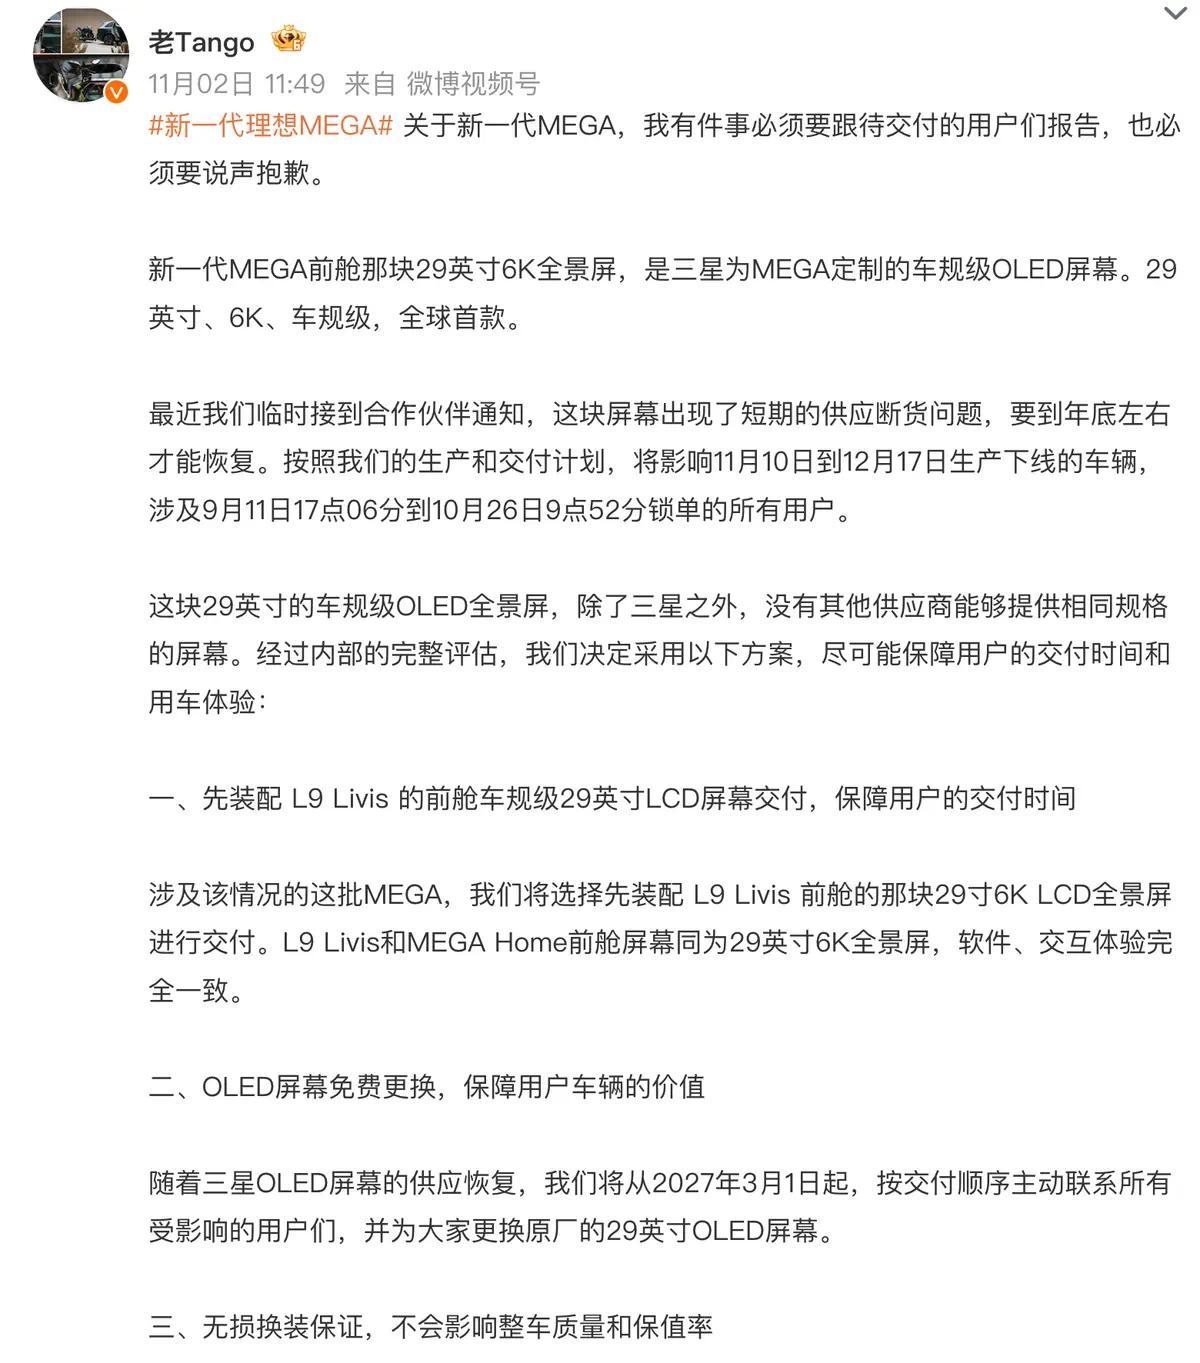
先是MEGA部分订单因为宁德时代电池配额不足,不得不切换为自研的“连山”电池,给准车主退订赔钱或者送权益。紧接着,三星定制的那块29英寸6K OLED屏又断供了,理想只能先拿L9 Livis的LCD屏顶上,等年底屏幕到了再给用户换回去。
两件供应链事件连续发生,网上不乏看热闹的声音。但扒开看,这两个“断供”事件的本质是一样的:当新势力发展到一定程度,跨过某个临界点,核心供应链的“外部依赖”(特别是独家供应)就会从杠杆变成掣肘。
理想处理得其实很好了。
“连山”电池给出了自燃报废赔新车的兜底承诺。
屏幕断供也拿出了先交付后换新的方案,补偿给得算有诚意。
但无论是兜底还是额外解释,都是有成本的。如果电池是自己的品牌、自己的标准、自己的管控体系,用户就不会因为“电芯是谁代工的”而纠结。如果OLED屏幕不是“独家供应”,供应断货也可以避免。
理想在连山电池上强调“原厂”概念,恰恰说明它意识到了这一点:责任既然跑不掉,不如把定义权也拿回来。
这就要说到零跑。
零跑走的路,从一开始就和其他新势力不太一样。理想是将产品定义抓在自己手里,电芯找欣旺达、中创新航代工,本质上是用自己的标准重构供应关系。零跑则更彻底,电芯、电池包、电机、控制器、域控,甚至座椅,能自己做的尽量自己做。
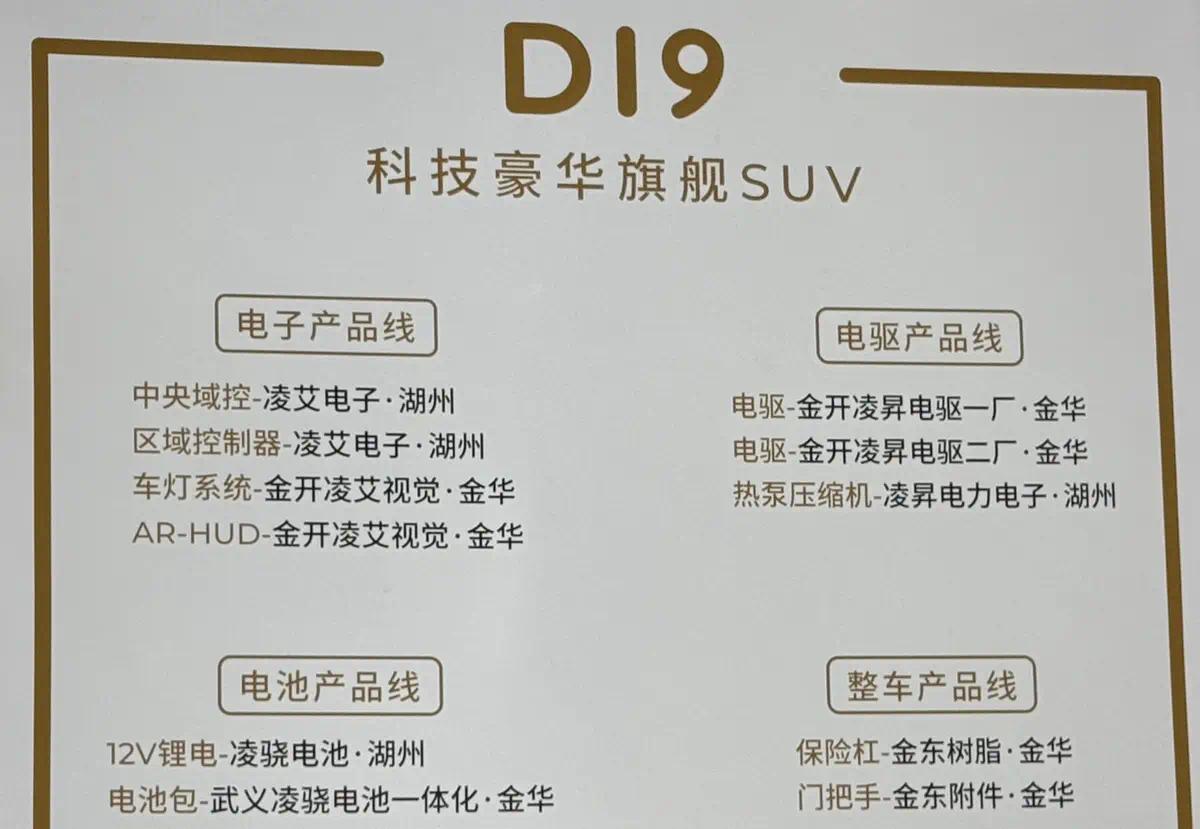
目前零跑整车成本中65%的部件由自己掌握(目标是80%),建了18座零部件工厂,平台通用化率拉到90%。
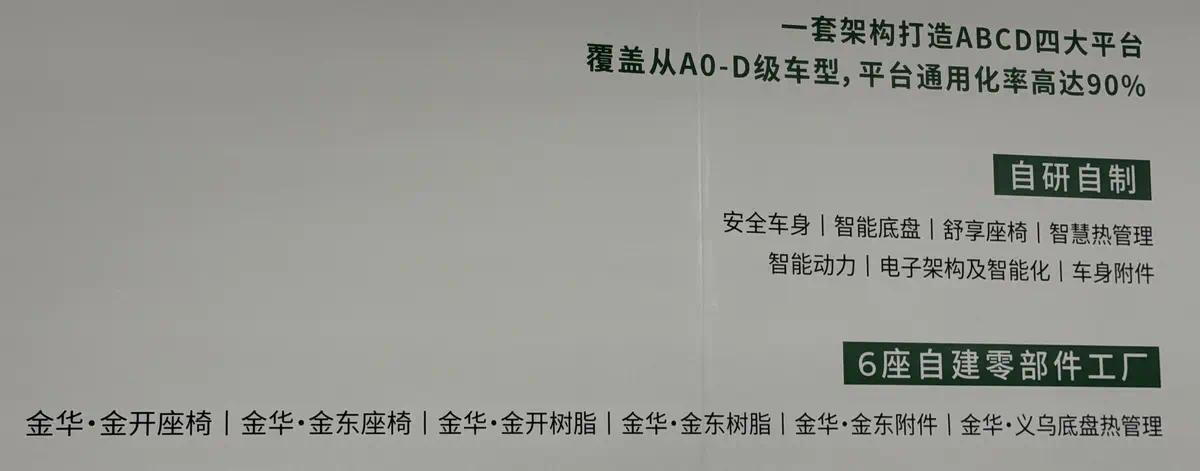
就是这个“自研自制”,让零跑10月交付了106127台,连续四个月月销过十万,而排产节奏一点没受到影响。
有人会说,上汽、丰田等不也活得很好?它们有华域、有电装、有爱信,核心供应商围着整车厂转了几十年。这话没错,但那是超大规模换来的生态位。供应商愿意为它们做定制、扛产能波动、甚至共享开发风险。
新势力没有这个底子。月销只有一两万的时候,头部电池厂把你排在大厂后面,你连排产窗口都抢不到。
而且这里还涉及到新势力的“快速创新研发”优势。在这个残酷的市场,要想活下来,必须快人一步,所谓的“联合研发”或者“我来研发你来制模和改产线”,效率还是不够快。
要知道,朱江明的目标是“年销400万辆”的世界级车企,标准化、通用化、规模化是必经之路。与其等待“主流零部件供应商”的配额,不如自己去孵化符合需求的“零部件供应商”。
所以新势力现阶段只能靠自己。不是新势力想什么都干,是没人替它们干。
写在最后
零跑的做法提供了一个可参照的范本:先用自己的品牌把责任框住,再用自研自制把能力长出来。
理想在连山电池上做的正是这件事——电芯可以代工,但“连山”这个名字和终身保障的承诺,只属于理想。
品牌是自己的、标准是自己的、数据是自己的,用户只认的是车企的标,出了事也是车企兜——这就是新势力的“自研自制”。万一哪天供应商的货跟不上了,至少还有自己的产线可以顶上去;哪天用户因为电池品牌犹豫了,至少自己的名字印在电池包上。
卓信宝提示:文章来自网络,不代表本站观点。