2008年,电子布行业一片惨淡。金融危机重创了全球电子产业,中低端市场卷成了红海,价格战打到骨头里。宏和科技在那一年做了一个让同行看不懂的决定——全面退出还能勉强糊口的中低端电子布市场,把全部资源砸进一个国内无人敢碰的领域:超薄布和极薄布。
这不是“壮士断腕”,更像是“断臂求生”。但就是这一刀,切出了一个完全不同的未来。
2008年那场豪赌,退出一片新天地
2008年之前,宏和跟大多数本土厂商一样,在中低端市场里拼杀。公司在1998年由宏仁集团投资设立,创始人是台塑集团创始人王永庆之子王文洋,成立之初主要从事中低端电子级玻璃纤维布的生产和销售 。但坚持了十年,账面上始终在盈亏线附近打转。
那一年,行业出清,多数企业选择熬过去。宏和却决定“不熬了”——直接放弃低端,集中资源攻坚超薄布、极薄布的量产工艺。这个品类长期被日本厂商垄断,国内没有一家能规模化量产 。从技术储备到客户认证,每一步都是零起点。
赌对了。宏和实现了超薄布、极薄布的规模化量产,推动了国内高端电子布的国产替代进程。
十年后,产业链上再补一刀
2019年,宏和登陆上交所主板,成为主营高端电子布的A股上市公司 。上市后公司没有躺在功劳簿上,而是干了一件更底层的事——往上游电子纱环节延伸。
电子纱是电子布的原材料。这个环节如果捏在别人手里,配方、参数、交付周期都受制于人。2021年,黄石宏和电子级玻璃纤维纱产线投产,公司实现了从电子纱配方、拉丝到织造的全流程自主管控 。
这一步补齐之后,宏和成了国内少数同时掌握电子纱和电子布两端能力的厂商,产品一致性和良率控制上有了硬壁垒。
行业里大多数中小厂商只能做织布这一个环节,电子纱靠外采,做不了高端产品需要的定制化配方。全链条一体化的产能,在业内是稀缺资源。
等来的不是运气,是提前埋下的伏笔
2025年,AI算力需求突然爆发。AI服务器对PCB的要求远超传统产品,高端电子布——尤其是低介电、低热膨胀系数的特种布——成了刚需。
宏和提前布局的特种电子布正好匹配这个缺口。2025年全年净利润同比增长785%,2026年一季度单季净利润1.4亿元,接近上年全年的70% 。2026年上半年预盈3.32亿至4.05亿元,同比增长280%到364% 。高端特种电子布毛利率已超过60% 。
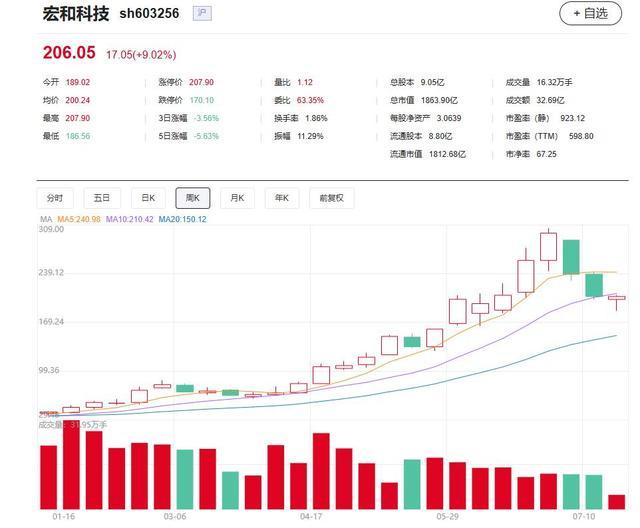
宏和科技的周K线走势及相关交易指标数据
这背后不是“风口来了猪都能飞”。宏和从2008年就押注高端,2021年打通全产业链,每一步都是提前卡位。当AI需求爆发时,能稳定批量供应高规格产品的本土厂商屈指可数,宏和是少数具备供应能力的企业之一。
宏和这二十多年的成长,从退守高端到打通全链,再到承接AI算力的海量需求,每一步都踩在国产替代的命门上。这不是运气,是提前十几年埋下的伏笔,在2026年集中兑现了。
卓信宝提示:文章来自网络,不代表本站观点。